 reklama
Ferie w Alpach, Dolomitach czy słowackich Tatrach planuje się z wyprzedzeniem: noclegi, karnety, wypożyczalnia sprzętu. Mało kto planuje jednak, co zrobi, gdy na stoku skręci kolano albo złamie nogę. A wtedy rachunek może obejmować trzy pozycje: pomoc ratowników, leczenie w szpitalu i powrót do kraju, który często okazuje się najtrudniejszy do zorganizowania.
Odległości robią swoje. W linii prostej z Innsbrucka do Warszawy to ok. 880 km, do Krakowa ok. 700 km, a z Bolzano, leżącego w pobliżu Dolomitów, do stolicy ponad 940 km. Kto ma nogę w szynie albo jest świeżo po operacji, nie wytrzyma takiej trasy na fotelu pasażera. Co wtedy? Odpowiedź zależy od tego, co zabrał ze sobą na wyjazd: kartę EKUZ, polisę, a najlepiej jedno i drugie.
W Polsce bez rachunku, za granicą – różnie
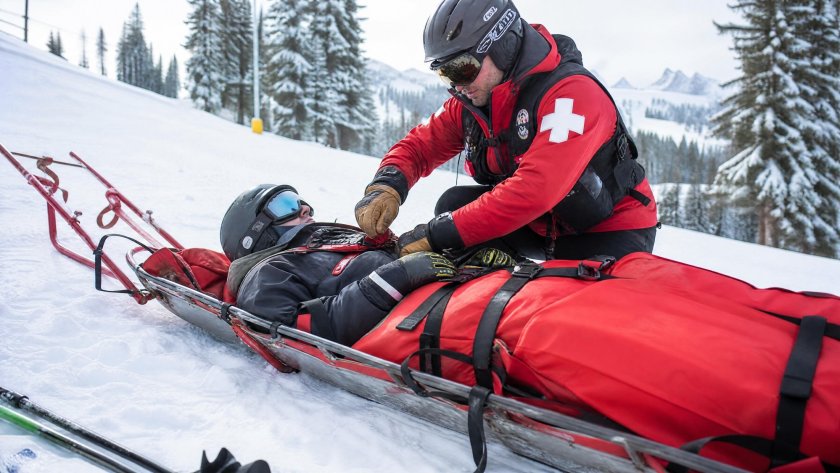
Był 8 lutego 1909 roku, gdy kompozytor Mieczysław Karłowicz zginął w lawinie podczas wycieczki narciarskiej pod Kościelcem w Tatrach. Jego śmierć przyspieszyła powstanie Tatrzańskiego Ochotniczego Pogotowia Ratunkowego, które zarejestrowano 29 października tego samego roku. Naczelnikiem TOPR został Mariusz Zaruski. Dziś poszkodowani nie dostają rachunku za akcję TOPR czy GOPR, bo ratownictwo górskie finansuje się m.in. z budżetu państwa.
Za granicą bywa inaczej. W wielu krajach, m.in. w Austrii i na Słowacji, za pomoc ratowników płaci poszkodowany, a gdy startuje śmigłowiec, koszt może sięgnąć kilku tysięcy euro. Na Słowacji akcje Horskiej Záchrannej Služby są w pełni płatne, a karta EKUZ ich nie pokrywa. Kto wybierze się tam bez polisy, może wpaść jak śliwka w kompot, zanim jeszcze trafi do szpitala.
Co pokrywa EKUZ, a czego nie
Europejską Kartę Ubezpieczenia Zdrowotnego NFZ wydaje bezpłatnie, a wniosek złożysz np. przez Internetowe Konto Pacjenta. Karta działa w krajach UE, a także m.in. w Norwegii, Szwajcarii i Wielkiej Brytanii. Daje prawo do niezbędnego leczenia w publicznej służbie zdrowia na takich samych zasadach, na jakich korzystają z niej mieszkańcy danego kraju, np. po złamaniu.
Na tym jednak jej możliwości się kończą. EKUZ nie obejmuje pomocy ratowników po wypadkach narciarskich w wielu krajach, w tym w Austrii, ani leczenia w prywatnych placówkach. Nie pokryje też dopłat, które w niektórych państwach płacą także miejscowi, ani powrotu do Polski. Wyjątek dotyczy sytuacji, gdy leczenie za granicą byłoby długie i kosztowne, a transport do kraju tańszy. Wtedy można wnioskować o pokrycie kosztów przewozu do miejsca dalszego leczenia w Polsce.
Różnicę najlepiej widać, gdy zestawi się kartę z polisą turystyczną rozszerzoną o narciarstwo. Zakres polis bywa jednak różny, więc tabela pokazuje typowy układ, a nie warunki konkretnego ubezpieczyciela:
| Wydatek | EKUZ | Polisa z rozszerzeniem o narty |
|---|---|---|
| Pomoc ratowników na stoku | nie, np. w Austrii i na Słowacji | tak, jeśli obejmuje koszty ratownictwa |
| Leczenie w publicznym szpitalu | tak, na zasadach jak dla mieszkańców | tak, do wysokości sumy ubezpieczenia |
| Prywatna klinika | nie | zależnie od warunków polisy |
| Powrót do Polski | nie, poza opisanym wyjątkiem | tak, jeśli obejmuje transport do kraju |
| Szkoda wyrządzona innemu narciarzowi | nie | tylko z ubezpieczeniem OC |
Na co uważać, kupując polisę
Najczęstsza pułapka to brak rozszerzenia o narciarstwo. W warunkach części polis zdarzenia związane z jazdą na nartach czy snowboardzie są wyłączone, chyba że dokupi się ochronę za dodatkową składką. Jazda poza wyznaczonymi trasami wymaga zwykle jeszcze szerszego zakresu, przewidzianego dla sportów ekstremalnych. Dobrze też sprawdzić, czy polisa pokrywa ratownictwo i transport do kraju, bo w wielu ofertach mieszczą się one w tej samej sumie co leczenie.
Osobny temat to alkohol. Część polis nie obejmuje zdarzeń, do których doszło po jego spożyciu, chyba że ma tzw. klauzulę alkoholową. Grzaniec w schronisku może więc okazać się najdroższym napojem wyjazdu. Uwagę trzeba zwrócić też na przepisy we Włoszech, gdzie na stokach prowadzi się kontrole trzeźwości, a od 2022 roku każdy narciarz musi mieć ubezpieczenie OC. Za jego brak grozi mandat od 100 do 150 euro i odebranie karnetu.
Po wypadku: najpierw telefon
Mleko się rozlało, noga w szynie, a w głowie setki pytań? Pierwszy telefon warto wykonać do centrum pomocy ubezpieczyciela, którego numer znajduje się na polisie. Warunki ubezpieczenia często wymagają kontaktu z nim, zanim podejmie się działania na własną rękę, np. wybierze klinikę czy zamówi transport. Konsultanci zwykle wskazują placówkę, ustalają formę płatności i organizują powrót, jeśli przewiduje go umowa.
Warto też zbierać dokumenty: kartę informacyjną ze szpitala, opis i płytę z badaniami obrazowymi, rachunki oraz potwierdzenia płatności. Przydadzą się przy rozliczeniu z ubezpieczycielem, a także lekarzowi w Polsce, który przejmie dalsze leczenie. Dobrze również dopytać, czy polisa obejmuje kontynuację leczenia po powrocie, bo taki zakres często trzeba dokupić osobno.
Jak wrócić do Polski
Jeśli ranny może siedzieć, zwykle wraca samochodem ze znajomymi albo samolotem. Przy locie trzeba jednak sprawdzić zasady przewoźnika. PLL LOT nie zabiera na pokład pasażera, któremu założono gips mniej niż 48 godzin wcześniej, i wymaga dokumentu od lekarza z datą jego założenia. Linia nie oferuje też podróży na noszach ani w pełnej pozycji leżącej.
Gorzej, gdy chory nie może siedzieć, bo jest po operacji, urazie kręgosłupa czy złamaniu miednicy. Wtedy w grę wchodzi transport medyczny drogą lądową albo samolot sanitarny, zwykle najdroższe rozwiązanie. Podróż ambulansem z Alp trwa wiele godzin, dlatego liczą się nosze, wygodne ułożenie chorego, przerwy na podanie leków i ratownik, który przez całą drogę pilnuje jego stanu.
Ile to kosztuje? Przy przejeździe przez kilka krajów cenę ustala się zwykle indywidualnie, bo zależy od długości trasy, stanu pacjenta i składu załogi. Punktem odniesienia może być cennik prywatnego transportu medycznego, który pokazuje stawki wyjściowe. Rodzina decyduje się na prywatny przewóz m.in. wtedy, gdy polisy nie ma, gdy nie obejmuje ona transportu do kraju albo gdy chory musi jeszcze dojechać z polskiego szpitala do domu.
Przed wyjazdem
Louis Pasteur powiedział w 1854 roku w wykładzie na uniwersytecie w Lille, że „w dziedzinie obserwacji przypadek sprzyja tylko umysłom przygotowanym”. Mówił o nauce, lecz jego słowa dobrze opisują też zimowe wyjazdy. Przygotowanie nie uchroni przed pechem na stoku, za to sprawi, że w razie wypadku więcej energii pójdzie na leczenie, a mniej na szukanie pieniędzy i transportu. Przed wyjazdem warto więc odhaczyć kilka punktów:
- EKUZ dla każdego członka rodziny, także dla dzieci,
- polisa z rozszerzeniem o narciarstwo, kosztami ratownictwa, transportem do kraju i OC,
- numer centrum pomocy zapisany w telefonie i na kartce w portfelu,
- kask, we Włoszech obowiązkowy dla osób poniżej 18 lat,
- zdjęcia dowodu osobistego, polisy i karty EKUZ w telefonie.
Polisa działa jak kask. Najlepiej, gdy przez cały wyjazd się nie przyda, ale kiedy dojdzie do upadku, robi różnicę, której nie da się nadrobić później. Czy warto oszczędzać na rozszerzeniu o narty, ryzykując rachunek w euro za śmigłowiec, szpital i drogę do domu? Odpowiedź warto znać, zanim jeszcze wsiądzie się do wyciągu.